Dólares
El Senado convirtió en ley el proyecto de Inocencia Fiscal II
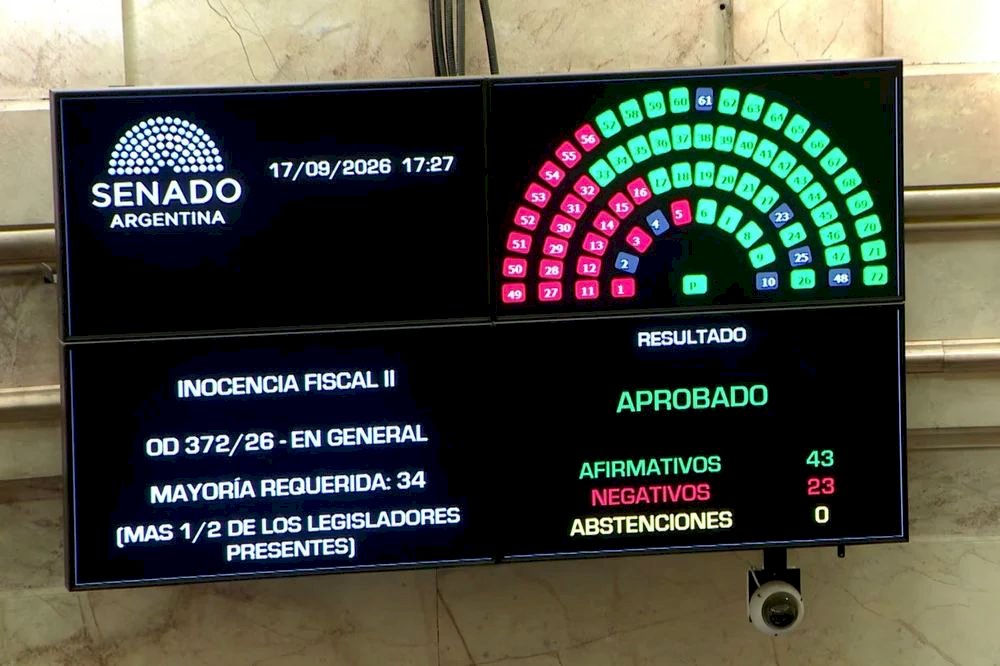
La iniciativa que busca incentivar el ingreso al circuito financiero de dólares que permanecen fuera del sistema formal fue sancionada en general por 44 votos a favor y 23 en contra.
;void(0);)
El Senado de la Nación convirtió este jueves en ley el proyecto de Inocencia Fiscal II, elaborado por el Gobierno Nacional busca incentivar la formalización de ahorros y la entrada de dólares al sistema financiero mediante importantes beneficios impositivos y seguridad jurídica.
La iniciativa del Poder Ejecutivo es clave para sus políticas económicas, teniendo en cuenta que su único fin es captar los dólares que los argentinos tienen fuera del circuito financiero a través de beneficios que estarán vigentes hasta el 31 de diciembre de 2027, como la eliminación de topes patrimoniales para acceder al Régimen Simplificado de Ganancias.
En este marco, el proyecto obtuvo 44 votos a favor que fueron aportados por los bloques de La Libertad Avanza (LLA), el PRO, la UCR y bloques provinciales, mientras que los 23 votos en contra fueron de Unión por la Patria (UxP) y otros bloques provinciales.
Esta segunda versión de la Inocencia Fiscal fue impulsada por el oficialismo tras el fracaso de la primera ley con la misma denominación, y no solo flexibiliza las condiciones del esquema original sino que redefine la relación entre el contribuyente y el fisco al introducir incentivos de "blindaje" inéditos.
A diferencia de la primera versión, se eliminan los límites de ingresos y bienes, de manera que cualquier persona humana puede ingresar al Régimen Simplificado de Ganancias, abriendo la puerta de los beneficios a medianos y grandes patrimonios.
En este sentido, desde ahora la ARCA estará obligada a dar por válidas las declaraciones juradas del contribuyente, y no podrá iniciar investigaciones de oficio basadas en estimaciones generales; para cuestionar una declaración, el Estado debe presentar pruebas objetivas.
Asimismo, la nueva ley elimina la obligación de reportar el patrimonio al inicio y cierre del ejercicio, y ya no es necesario justificar los consumos del período; los fondos formalizados solo se reportarán en la declaración anual de Bienes Personales.